Notícia
Empresas que perderem benefícios fiscais de ICMS durante a transição da reforma tributária poderão pedir compensação a um fundo de até R$ 150 bilhões. Os pedidos podem ser apresentados até o fim de 2028.
O Fundo de Compensação de Benefícios Fiscais foi criado para reduzir o impacto sobre companhias que hoje usam incentivos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) concedidos pelos estados e que serão gradualmente reduzidos e extintos com a mudança do modelo de tributação sobre o consumo. Quantas empresas mineiras estão nessa situação não foi informado.
O acesso ao dinheiro não é automático. A empresa precisa passar por um processo de habilitação e apresentar documentação que comprove a existência e a elegibilidade do incentivo, além dos efeitos econômicos provocados pela redução ou pela extinção do benefício.
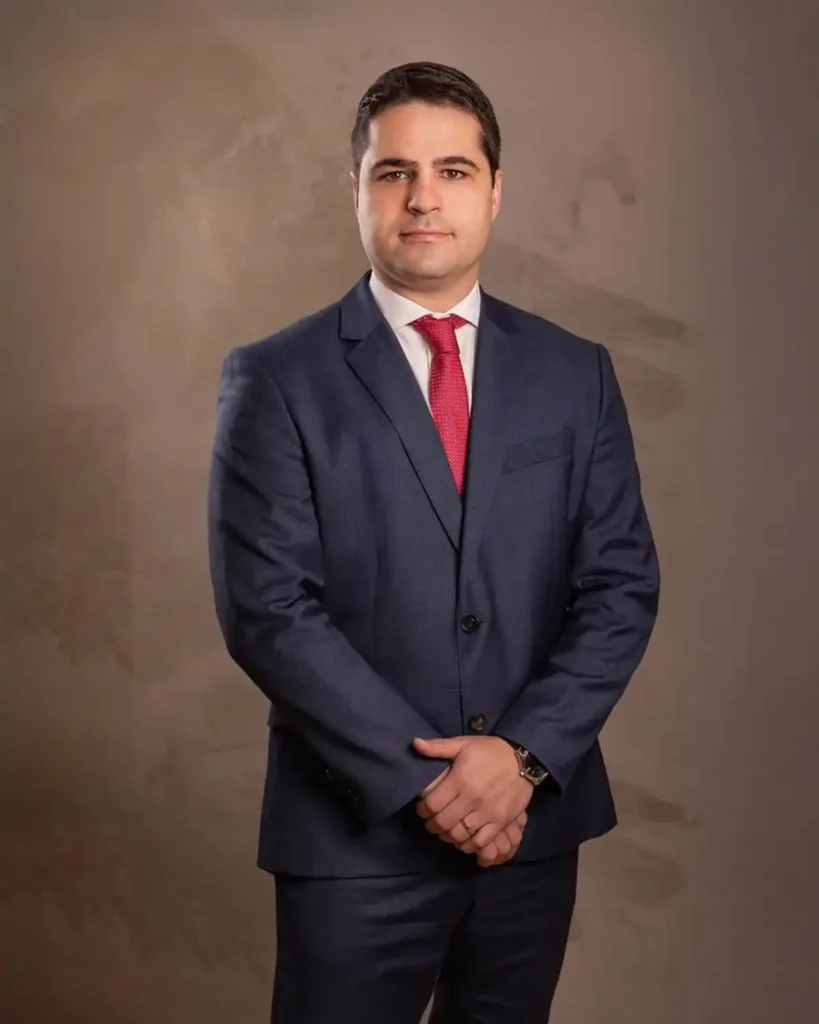
“O ponto de atenção é que a existência de um benefício fiscal de ICMS não garante, por si só, o direito à compensação. A empresa precisará demonstrar que aquele benefício se enquadra nas regras previstas e comprovar documentalmente os impactos econômicos decorrentes da sua perda”, explica Gustavo Verch, advogado tributarista e sócio do escritório Rafael Pandolfo Advogados Associados.
Segundo o advogado, o levantamento de documentos, a análise dos benefícios usados e a mensuração dos impactos econômicos podem exigir trabalho prévio relevante, o que torna recomendável iniciar a avaliação antes de formalizar o pedido.
“Existe um prazo legal, mas também existe um limite financeiro para o fundo. Quanto antes a empresa identificar os benefícios potencialmente elegíveis, organizar a documentação e estruturar a demonstração dos impactos, maior será a segurança para conduzir o processo de habilitação e buscar a compensação a que eventualmente tenha direito”, afirma Verch.
Os pedidos de habilitação ao Fundo de Compensação de Benefícios Fiscais podem ser apresentados até o fim de 2028, e o valor total do fundo é limitado a R$ 150 bilhões. O detalhamento das etapas do processo e a lista de documentos exigidos não foram informados.
Nota da redação: esta matéria foi produzida a partir de release/aviso de pauta oficial recebido pela redação e publicada de forma automatizada; o conteúdo carece de revisão editorial adicional.
Fonte: Assessoria PinePR / Rafael Pandolfo Advogados Associados